
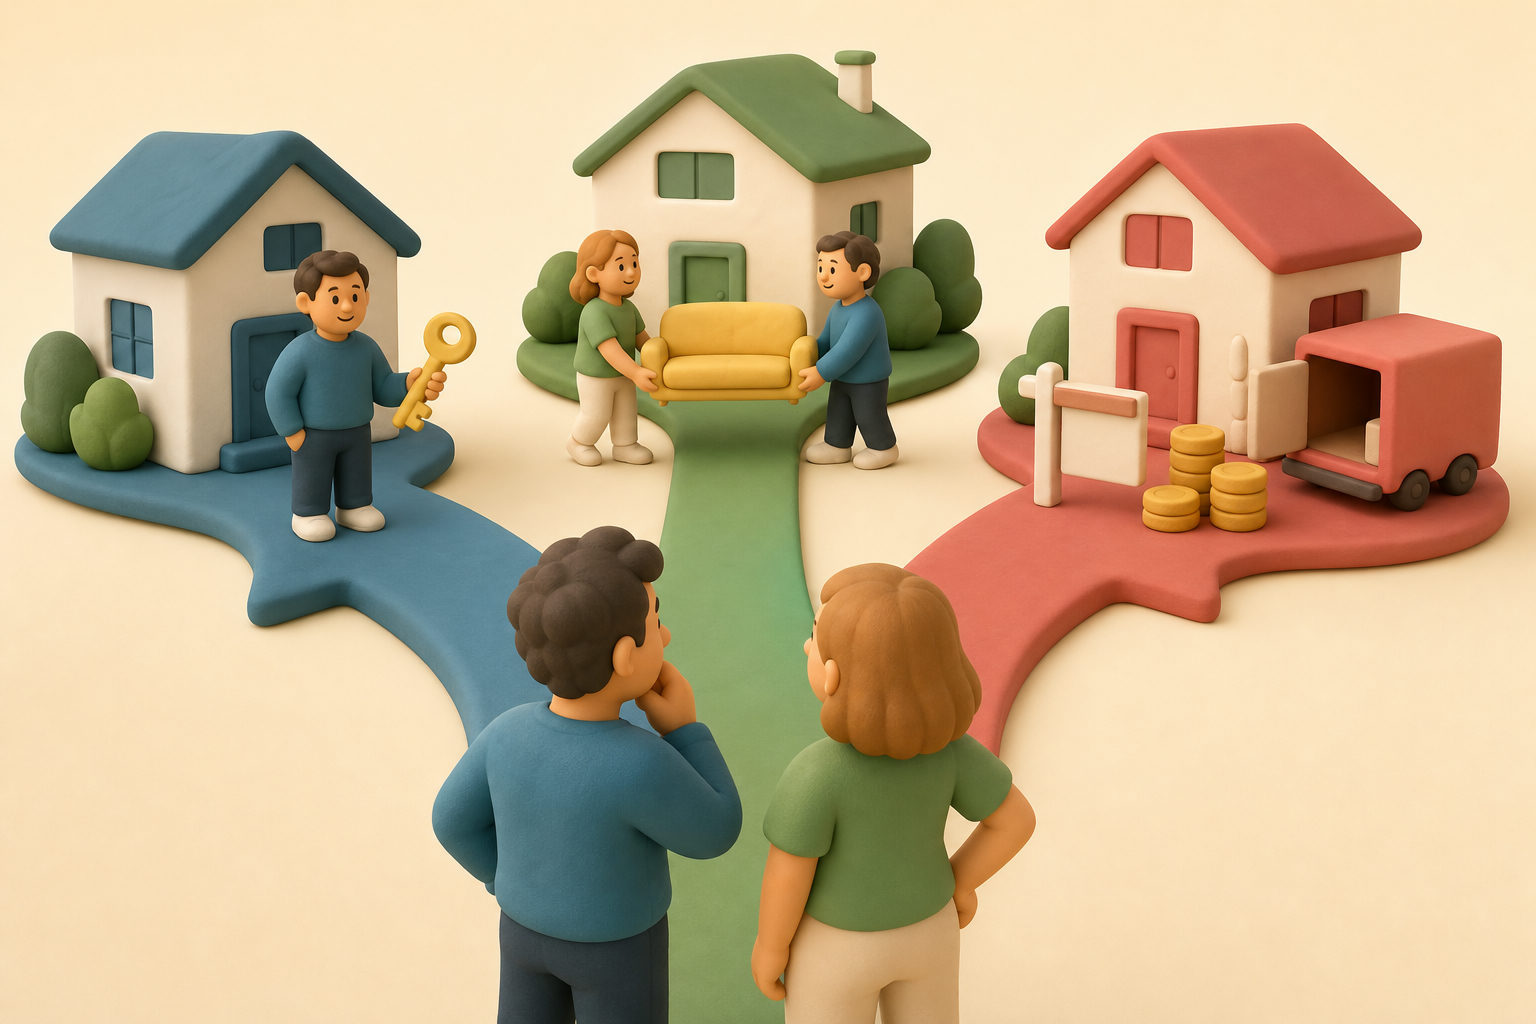
Bij scheiden met een koophuis heb je drie hoofdroutes: één van jullie koopt de ander uit en blijft wonen, jullie verkopen de woning en verdelen de overwaarde of restschuld, of jullie houden het huis tijdelijk samen. Welke route past, hangt vooral af van de woningwaarde en van wat de blijvende partner alleen kan lenen.
De stappen hangen nauw samen. De waarde bepaalt de uitkoopsom, de uitkoopsom bepaalt de benodigde hypotheek en de hypotheek bepaalt of de notaris en de bank verder kunnen.
Inhoudsopgave
De drie routes bij scheiden met een koophuis
De eerste route is uitkopen. Eén partner blijft in de woning en betaalt de ander diens deel van de overwaarde, of de ander betaalt mee aan een restschuld. Het vraagt wel dat de blijvende partner de hypotheek alleen kan dragen.
De tweede route is verkopen. Jullie zetten het huis in de verkoop en verdelen na de overdracht wat overblijft, of jullie delen de restschuld als de opbrengst de hypotheek niet dekt. Verkopen geeft een schone lei. Het kost wel tijd, en in de tussentijd beslis je samen over bezichtigingen, prijs en onderhoud.
De derde route is het huis tijdelijk onverdeeld laten. Jullie blijven dan allebei eigenaar, bijvoorbeeld tot de kinderen oud genoeg zijn. Dat kan op korte termijn rust geven, maar het vraagt heldere afspraken en kan ingewikkeld worden.
Zet samen op papier welke route ieder van jullie voor ogen heeft en waarom. Vaak blijkt dan snel welke route financieel kan en welke vooral een wens is. Dat gesprek voer je liever vroeg dan pas als het convenant al bijna klaar is.
Hoe je de overwaarde en de uitkoopsom berekent
Alles begint bij de actuele waarde van de woning. Een taxatie geeft een betrouwbaar beeld. Trek van die waarde de resterende hypotheekschuld af. Wat overblijft is de overwaarde, of bij een negatief getal de restschuld. Gaan jullie verkopen, houd dan ook rekening met verkoopkosten.
Volgens Vereniging Eigen Huis koop je je partner bij overwaarde uit voor de helft, als jullie ieder voor de helft eigenaar zijn. Bij een restschuld deel je het verlies. De vereniging rekent het zo voor: bij een woningwaarde van € 300.000,- en een hypotheek van € 200.000,- is de overwaarde € 100.000,-, en betaal je je partner € 50.000,-.
| Situatie | Woningwaarde | Hypotheek | Verschil | Aandeel per partner |
|---|---|---|---|---|
| Overwaarde | € 300.000,- | € 200.000,- | € 100.000,- overwaarde | € 50.000,- naar de vertrekkende partner |
| Restschuld | € 250.000,- | € 300.000,- | € 50.000,- restschuld | € 25.000,- bijdrage van de vertrekkende partner |
Die helft geldt niet automatisch. Huwelijkse voorwaarden, een gemeenschap van goederen, een samenlevingscontract of een eigen inbreng van één van jullie kunnen de verdeling van de overwaarde of restschuld veranderen. Ligt de eigendomsverhouding anders dan half om half, dan pas je die verhouding toe op dezelfde rekensom.
Verschillen jullie van mening over de waarde, dan kan een onafhankelijke taxatie helpen. Dan praat je over één getal in plaats van over twee gevoelens, en dat scheelt discussie in alle stappen die erna komen.
Kan de blijvende partner de hypotheek alleen dragen?
Uitkopen werkt alleen als de hypotheek op één inkomen past. Vaak is er een extra lening nodig om de uitkoopsom te betalen, en de bestaande hypotheek moet op naam van de blijvende partner komen. Je moet dan voldoen aan de inkomensnormen van hypotheekverstrekkers.
Je maximale leenbedrag hangt af van meer dan inkomen alleen. Vaste lasten en schulden tellen mee, zoals een studieschuld, rood staan, een creditcard of een private leasecontract. Ook de rente speelt mee. Zet je de rente minstens 10 jaar vast, dan rekent de bank met de rente die je echt krijgt. Bij een kortere periode rekent de bank met een toetsrente van 5%, die de AFM elk kwartaal opnieuw vaststelt. Dat lees je terug in onze uitleg over maximale hypotheek berekenen.
Ook alimentatie telt: betaal je alimentatie, dan kun je minder lenen. Een bedrag dat bij de aankoop samen goed paste, kan na de scheiding dus te hoog zijn. De hypotheek is in beginsel begrensd door de woningwaarde, met uitzonderingen voor bepaalde energiebesparende voorzieningen.
Heb je een hypotheek met NHG, dan zijn de mogelijkheden vaak ruimer. Dat voordeel speelt alleen als de nieuwe totale hypotheek, inclusief de lening voor de uitkoopsom, binnen de NHG-grens blijft. Controleer daarom welke NHG-grens geldt in het jaar waarin je de hypotheek afsluit. Laat de haalbaarheid doorrekenen voordat jullie een uitkoopsom in het convenant zetten, zodat de afspraak ook uitvoerbaar is.
Ontslag uit de hoofdelijke aansprakelijkheid
Zolang jullie allebei schuldenaar zijn voor de hypotheek, kan de geldverstrekker ieder van jullie aanspreken voor de volledige schuld. Dat blijft zo, ook als één van jullie al ergens anders woont. Verhuizen of een afspraak tussen jullie verandert daar niets aan.
Ontslag uit de hoofdelijke aansprakelijkheid regel je met een akte bij de notaris of met een akte van de geldverstrekker zelf. De kosten zijn voor jullie rekening. De bank toetst eerst of de blijvende partner de hypotheek alleen kan dragen, dus deze stap komt na de haalbaarheidstoets.
Pas na het officiële ontslag ben je als vertrekkende partner niet langer verantwoordelijk voor de hypotheekschuld. Vraag na de afronding om een schriftelijke bevestiging van de bank en bewaar die bij je papieren.
De juiste volgorde van convenant, bank en notaris
Juridische en financiële stappen hangen aan elkaar. Je legt alle afspraken over de woning, de uitkoopsom en de verdeling vast in het echtscheidingsconvenant. Ben je getrouwd, dan heb je voor de scheiding zelf een advocaat nodig. Hebben jullie minderjarige kinderen, dan maak je eerst een ouderschapsplan, zo meldt de Rijksoverheid. Woon je ongehuwd samen, dan doorloop je geen echtscheidingsprocedure bij de rechter.
Daarna volgt de financiering. Ben je nog getrouwd, dan hangen de mogelijkheden om zelfstandig een hypotheek aan te gaan af van jullie huwelijksvermogensregime, de voortgang van de scheiding en de voorwaarden van de geldverstrekker. Ook voor de vertrekkende partner hangen de benodigde documenten en het moment van financieren af van de juridische situatie en de voorwaarden van de geldverstrekker.
Als laatste komt de notaris. Die maakt een akte van verdeling, waarmee het eigendom naar de blijvende partner gaat. Na inschrijving in het Kadaster staat het huis officieel op die naam.
Ken je deze volgorde, dan kun je de planning rond de verhuizing beter inrichten. Zo kun je de aankoop van een nieuwe woning beter afstemmen op de afwikkeling van de bestaande hypotheek.
Afspraken als jullie het huis tijdelijk samen houden
Kiezen jullie voor onverdeeld laten, leg dan schriftelijk vast hoe dat werkt. Spreek af wie er woont en wie rente, aflossing, onderhoud, verzekeringen en gemeentelijke belastingen betaalt. Spreek ook af hoe lang deze situatie duurt en wat er gebeurt bij verkoop of een nieuwe relatie.
Ook de vraag wie de lasten betaalt na het vertrek hoort hierbij. Onderling kun je afspreken dat de bewoner de maandlasten draagt, eventueel tegen een vergoeding voor het gebruik.
Zolang het huis onverdeeld is, kan de gezamenlijke lening een eigen nieuwe hypotheek voor de vertrekkende partner lastig maken. Kijk dus eerlijk of het uitstel past bij de plannen van jullie allebei. Een vaste evaluatiedatum in de afspraken maakt het makkelijker om later samen een volgende stap te zetten.
Fiscale punten die in de planning horen
De afspraken over de woning hebben ook fiscale gevolgen voor jullie allebei. De hypotheekrenteaftrek hangt onder meer af van het eigendom, wie de rente betaalt en de fiscale regels die na een scheiding gelden. Bij een restschuld en voor de eigenwoningreserve van de vertrekkende partner gelden aparte regels.
Voor de vertrekkende partner speelt de bijleenregeling. Koop je binnen drie jaar een ander huis, dan moet de ontvangen uitkoopsom daarin terugkomen om de volledige hypotheekrente te kunnen aftrekken.
Of je bij overname van de woning overdrachtsbelasting betaalt, hangt af van je situatie: huwelijk, geregistreerd partnerschap of samenlevingscontract. Laat deze punten toetsen door een adviseur of fiscalist voordat je tekent.
Conclusie
Bij scheiden met een koophuis kies je uit drie routes: uitkopen, verkopen of het huis tijdelijk samen houden. De woningwaarde en de leencapaciteit van de blijvende partner bepalen welke route kan. Daarna volgen convenant, bank en notaris in die vaste volgorde.
Veelgestelde vragen
Kan ik mijn partner ook uitkopen met spaargeld?
Ja, dan heb je geen extra lening nodig. De bank toetst nog wel of je de bestaande hypotheek alleen kunt dragen.
Mag ik de uitkoopsom in termijnen betalen?
Dat kan als jullie het samen afspreken en vastleggen in het convenant. De bank ziet zo’n afspraak wel als schuld die meetelt bij je leencapaciteit.
Wie bepaalt de alimentatie?
Afspraken over alimentatie maak je samen, eventueel met hulp van een mediator of advocaat. Komen jullie er niet uit, dan stelt de rechter een bedrag vast.
Wat als uitkopen niet lukt?
Dan is verkopen de meest voorkomende oplossing. Na de verkoop verdelen jullie de overwaarde of restschuld.
Wanneer schakel ik extra hulp in?
Een hypotheekadviseur, mediator of scheidingsadvocaat kan vooral helpen bij een restschuld, grote inkomensverschillen, een eigen bedrijf, kinderen of onenigheid over de woningwaarde.