
Een hypotheek met een jaarcontract is vaak gewoon mogelijk. Geeft je werkgever een intentieverklaring, dan wordt meestal met je huidige inkomen gerekend; zonder die verklaring kijkt de adviseur naar je arbeidsverleden of naar je kansen op de arbeidsmarkt.
Hieronder lopen we de routes langs, wat je ervoor nodig hebt en hoe je zelf de cijfers naloopt. Ook bij oversluiten kijkt de geldverstrekker naar je toetsinkomen, al kan de toets anders uitvallen als je niet meer gaat lenen. Wil je naar een lagere rente of een andere hypotheekvorm, dan bepaalt de manier waarop je inkomen wordt vastgesteld hoeveel ruimte je hebt.
Inhoudsopgave
Met welk inkomen rekent de bank bij een jaarcontract?
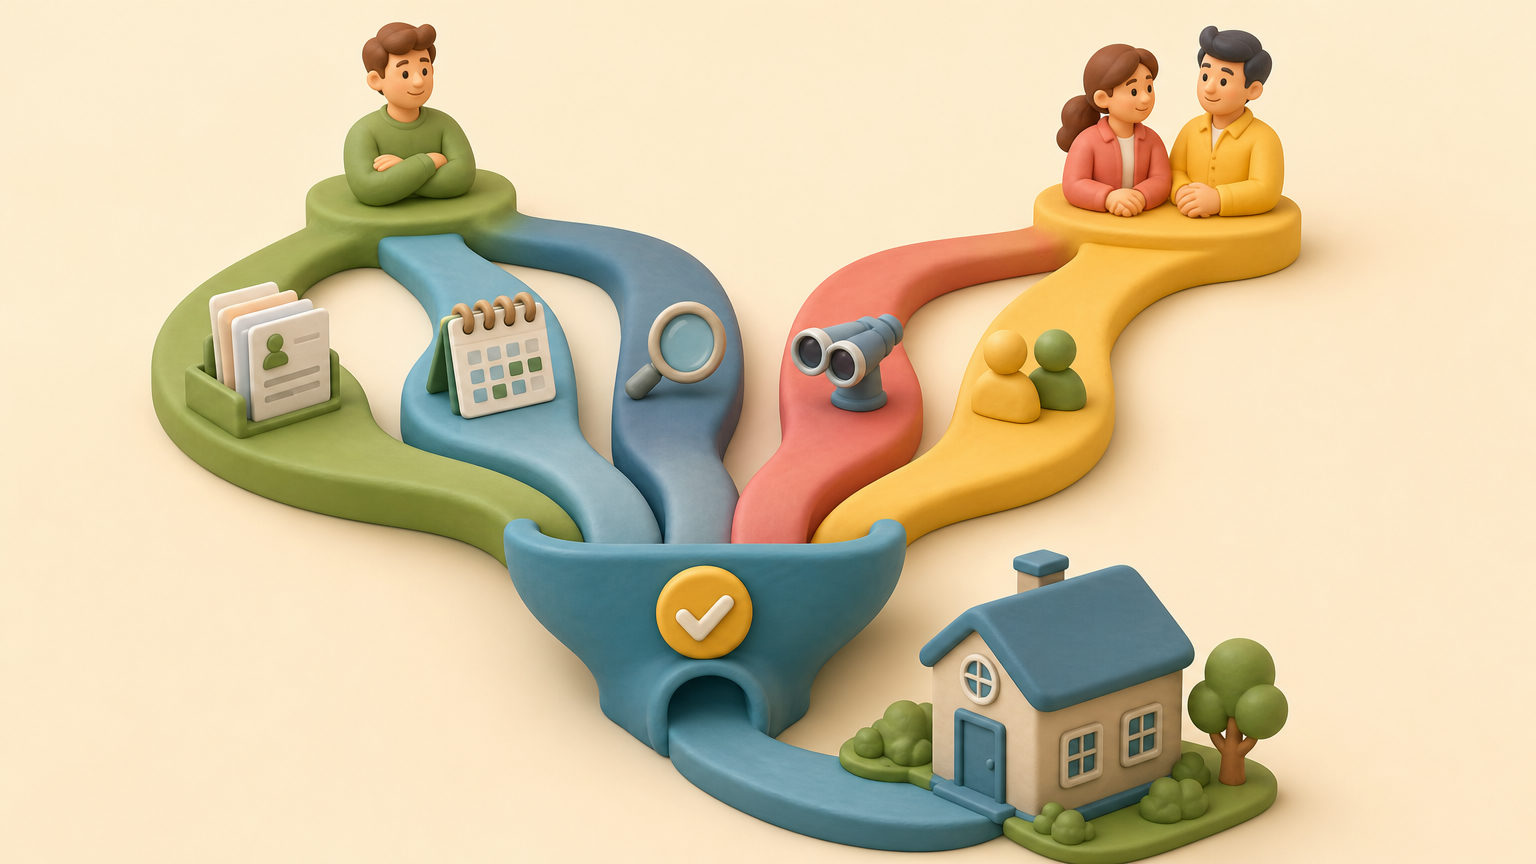
Bij een tijdelijk contract zijn er vijf routes waarmee de adviseur je toetsinkomen vaststelt. Welke route past, hangt af van je contractvorm en hoe lang je al werkt. Met het toetsinkomen rekent de geldverstrekker je maximale hypotheek uit volgens de hypotheeknorm.
Het driejaarsgemiddelde kijkt terug naar wat je al verdiend hebt. De Arbeidsmarktscan en de Perspectiefverklaring kijken vooruit, naar je kans om dat inkomen te blijven verdienen. De Arbeidsmarktscan is voor wie in loondienst werkt zonder vast contract, de Perspectiefverklaring alleen voor uitzendkrachten.
De tabel hieronder zet de routes naast elkaar, op basis van de informatie van NHG.
| Jouw situatie | Route | Met welk inkomen wordt gerekend | Belangrijkste voorwaarde |
|---|---|---|---|
| Jaarcontract, werkgever wil je vast aannemen | Intentieverklaring in de werkgeversverklaring | Je huidige inkomen | Werkgever verklaart dat hij je in vaste dienst wil nemen |
| Minimaal 3 kalenderjaren arbeidsverleden | Driejaarsgemiddelde | Gemiddelde van 3 jaar, of het laatste jaar als dat lager is | Inkomensgegevens over de drie voorgaande kalenderjaren |
| Minimaal 3 maanden in loondienst | Inkomensbepaling Loondienst | Inkomen op basis van het UWV-verzekeringsbericht | Gegevens bekend bij UWV |
| Flexibel in loondienst, korter dan 3 jaar | Arbeidsmarktscan | Verdiencapaciteit uit de scan, of je actuele inkomen als dat lager is | Score van 70 of hoger op een schaal van 0 tot 100 |
| Uitzendkracht | Perspectiefverklaring | Je huidige inkomen | Voldoende werkverleden bij hetzelfde deelnemende uitzendbureau volgens de voorwaarden van de Perspectiefverklaring |
Heb je een jaarcontract bij een gewone werkgever, dan komen de eerste vier routes in beeld. De Perspectiefverklaring geldt alleen als je via een uitzendbureau werkt.
De intentieverklaring van je werkgever
De intentieverklaring is de meest directe route. Je werkgever geeft daarin aan dat hij van plan is je in vaste dienst te nemen als je tijdelijke contract afloopt. Die verklaring is onderdeel van de werkgeversverklaring, dus je vraagt geen apart document aan.
Met een intentieverklaring rekent de geldverstrekker met je huidige inkomen. Dat is vaak gunstig, want je valt niet terug op een gemiddelde over eerdere jaren waarin je misschien minder verdiende. Ben je recent een stap omhoog gegaan in salaris, dan telt die stap direct mee.
Een werkgever geeft zo’n verklaring meestal onder voorwaarden: je blijft functioneren zoals nu en de omstandigheden van het bedrijf veranderen niet. Vraag de verklaring op tijd aan bij HR of je leidinggevende.
De werkgeversverklaring heeft verplichte velden met toelichtingen, en de werkgever zet er zijn handtekening onder. Een ontbrekende handtekening of een leeg veld kan je aanvraag vertragen. Loop het formulier daarom zelf even na voordat je het naar je adviseur stuurt.
Geen intentieverklaring? Dan telt je arbeidsverleden
Wil of kan je werkgever geen intentieverklaring geven, dan kijkt de adviseur naar je arbeidsverleden. Werk je al minimaal drie kalenderjaren, dan is het driejaarsgemiddelde een veelgebruikte route. Je levert dan onder meer salarisstroken en jaaropgaven van die jaren aan.
De rekenregel is simpel. Je inkomen is het gemiddelde van de drie voorgaande kalenderjaren. Is dat gemiddelde hoger dan wat je het laatste jaar verdiende, dan geldt het laatste jaarinkomen. Er wordt dus met het laagste van de twee gerekend, zodat een eerder piekjaar je leenruimte niet opblaast.
Voor oversluiters loont het om dit na te rekenen. Verdiende je de afgelopen jaren steeds iets meer, dan ligt het gemiddelde onder je huidige salaris. Je leenruimte valt dan lager uit dan je loonstrook doet vermoeden. Leg je drie jaaropgaven naast elkaar en reken je het gemiddelde zelf uit, dan weet je vooraf met welk bedrag je adviseur werkt.
Het driejaarsgemiddelde stel je vast aan de hand van je inkomensgegevens over de drie voorgaande kalenderjaren; de Inkomensbepaling Loondienst is een aparte methode op basis van UWV-gegevens. Die tweede optie komt hieronder aan bod.
Het UWV-verzekeringsbericht en de Inkomensbepaling Loondienst
De Inkomensbepaling Loondienst is bedoeld om je inkomen uit loondienst aan te tonen, ook zonder werkgeversverklaring. Je kunt hem gebruiken als je minimaal drie maanden in loondienst bent. De basis is het UWV-verzekeringsbericht, een digitaal overzicht van je loon- en werkgeversverleden.
Dat bericht download je zelf via Mijn UWV en deel je met je adviseur of geldverstrekker. Op basis van die gegevens wordt een inkomen vastgesteld waarmee de adviseur je hypotheek berekent. Je hoeft dus niet te wachten tot je werkgever een formulier terugstuurt.
De route is ontwikkeld om het aanvraagtraject eenvoudiger en sneller te maken. De gegevens komen rechtstreeks uit de administratie van UWV. Bij een oversluiting, waar je vaak met een rentevoorstel met een geldigheidstermijn werkt, kan dat tijd schelen.
Vergelijk de gegevens in het bericht wel met je eigen loonstroken. Ontbreekt er een periode of sluit een bedrag niet aan, meld dat dan vroeg aan je adviseur. Die kan dan beoordelen of een andere route beter past.
De Arbeidsmarktscan als je korter dan drie jaar werkt
Werk je in loondienst zonder vast contract en heb je nog geen drie jaar inkomensverleden, dan kan de Arbeidsmarktscan uitkomst bieden. De scan kijkt naar je huidige inkomen en vooral naar je perspectief op de arbeidsmarkt. Hij schat in hoe groot de kans is dat je snel een nieuwe baan vindt.
Bij de Arbeidsmarktscan krijg je een score van 0 tot 100, op basis van onder meer je leeftijd, beroep, opleiding en regio. Vanaf 70 punten is het perspectief positief en kun je de uitkomst gebruiken bij je hypotheekaanvraag. Scoor je lager, dan kijk je samen met je adviseur naar een andere route.
Voor de Arbeidsmarktscan gelden daarnaast vaste voorwaarden voor je recente arbeidsverleden en kan een geldverstrekker aanvullende acceptatievoorwaarden hanteren. Komt je verdiencapaciteit uit de scan hoger uit dan je actuele inkomen, dan wordt in de regel met het lagere bedrag gerekend. Laat je adviseur bevestigen welke eisen bij jouw aanvraag gelden.
Werk je bijvoorbeeld anderhalf jaar op jaarcontracten en geeft je werkgever geen intentieverklaring, dan kun je het driejaarsgemiddelde nog niet gebruiken. Met een score van 70 of hoger kom je via de scan alsnog in aanmerking. Je adviseur kan vooraf inschatten of jouw profiel die grens waarschijnlijk haalt.
De Perspectiefverklaring is alleen voor uitzendkrachten
De Perspectiefverklaring is alleen bedoeld voor uitzendkrachten. Heb je een jaarcontract rechtstreeks bij een werkgever, dan valt deze route voor jou af.
Werk je wel via een uitzendbureau, dan vraag je de Perspectiefverklaring daar aan. Je moet voldoende lang voor hetzelfde deelnemende uitzendbureau werken en voldoen aan de voorwaarden die dat bureau binnen de regeling hanteert. Het uitzendbureau verklaart dan dat je je huidige inkomen naar verwachting blijft verdienen.
De verklaring is deels gebaseerd op het eigen oordeel van het uitzendbureau over je inzetbaarheid. Niet elk uitzendbureau geeft hem af, dus vraag na of jouw bureau dat doet. Naast de Perspectiefverklaring lever je een werkgeversverklaring aan, waarin hetzelfde bureau je huidige inkomen specificeert.
Met beide documenten wordt met je huidige inkomen gerekend.
Wat bepaalt je maximale leensom naast je inkomen?
Het toetsinkomen is het vertrekpunt, maar niet het hele verhaal. Je maximale leensom hangt ook af van de rente en van eventuele andere schulden. Een studieschuld of een lopende lening verlaagt het bedrag dat je kunt lenen.
Een studieschuld hoeft geen belemmering te zijn voor een hypotheek. Hij weegt wel mee in de berekening, dus je leenruimte valt lager uit. Bij een persoonlijke lening of doorlopend krediet rekent de geldverstrekker eveneens met de bijbehorende last.
Voor een eerste indruk kun je met de Rekenhulp van NHG binnen enkele minuten zien wat je ongeveer kunt lenen. Vul daar het toetsinkomen in dat bij jouw route past, niet automatisch je hoogste salaris. Dan zie je meteen of een oversluiting rekenkundig ruimte biedt.
Wil je NHG op je lening, dan geldt ook een grens voor de woningwaarde. Wil je bij oversluiten NHG op je lening, dan mag de marktwaarde niet hoger zijn dan € 470.000,-; alleen voor het meefinancieren van energiebesparende voorzieningen kan de NHG-lening tot € 498.200,- oplopen. NHG is ook zonder vast contract mogelijk; welke inkomensdocumenten nodig zijn, hangt af van de geaccepteerde inkomensroute.
Oversluiten met een jaarcontract: zo reken je na of het loont
Als oversluiter wil je weten of de stap per saldo iets oplevert. Bij een jaarcontract komt daar een vraag bij: met welk toetsinkomen rekent de nieuwe geldverstrekker? Dat bedrag kan afwijken van wat bij je huidige hypotheek telde, omdat je contract of arbeidsverleden inmiddels anders is.
Zet daarom drie dingen op een rij. Bepaal eerst welke route bij jou past en welk inkomen daaruit volgt. Reken met dat inkomen je maximale leensom uit, inclusief eventuele schulden. Leg tot slot de rentebesparing naast de eenmalige kosten, zoals advies, notaris, taxatie en een mogelijke vergoeding voor vervroegd aflossen bij je huidige geldverstrekker.
Valt je toetsinkomen lager uit dan verwacht, dan hoeft dat geen streep door de rekening te zijn. Bij oversluiten wil je vaak niet meer lenen, alleen dezelfde schuld tegen betere voorwaarden. Dan telt vooral of je huidige restschuld binnen de nieuwe berekening past.
Twijfel je tussen twee routes, bijvoorbeeld het driejaarsgemiddelde en de Arbeidsmarktscan, laat dan beide doorrekenen. Het verschil in leenruimte kan klein zijn, maar ook groot genoeg om je keuze voor een looptijd of rentevaste periode te beïnvloeden.
Lees ook: Wanneer loont het oversluiten van hypotheek echt volgens de cijfers?
Conclusie
Bij een hypotheek met een jaarcontract check je eerst of je werkgever een intentieverklaring wil geven, want dan telt je huidige inkomen. Lukt dat niet, dan bepaalt je arbeidsverleden je toetsinkomen via het driejaarsgemiddelde of de Inkomensbepaling Loondienst, of je perspectief via de Arbeidsmarktscan. Zet je UWV-verzekeringsbericht en je laatste drie jaaropgaven klaar, dan kan je adviseur meteen rekenen met het juiste toetsinkomen.
Veelgestelde vragen
Kan ik oversluiten als mijn partner een jaarcontract heeft?
Ja, dat kan. Voor het inkomen van je partner gelden dezelfde routes, zoals een intentieverklaring of het driejaarsgemiddelde. Beide inkomens tellen mee in de berekening.
Hoe lang moet ik in dienst zijn voor de Inkomensbepaling Loondienst?
Minimaal drie maanden. Daarna kun je met het UWV-verzekeringsbericht je inkomen aantonen, ook zonder werkgeversverklaring.
Kan ik een hypotheek krijgen als ik korter dan een jaar in dienst ben?
Dat hangt af van je situatie. Met een intentieverklaring telt je huidige inkomen. Werk je flexibel in loondienst, dan kan de Arbeidsmarktscan een optie zijn; geldverstrekkers vragen dan vaak dat je 12 van de afgelopen 14 maanden hebt gewerkt. Je adviseur bevestigt welke eisen voor jou gelden.
Waar vind ik welke inkomensroute bij mij past?
NHG heeft een Keuzehulp Inkomen die op basis van je contract en arbeidsverleden laat zien welke methode past. Je adviseur bevestigt daarna welke documenten nodig zijn.
Is van baan wisselen tijdens de aanvraag verstandig?
Liever niet. Een nieuwe baan begint vaak met een proeftijd, en geldverstrekkers zien dat meestal als een risico. Dat kan de beoordeling van je aanvraag lastiger maken.