


Waarom je nu moet investeren in huizen
Je moet weten dat de gemeente elk jaar de waarde van huizen vaststelt en dat die waarde je heffingen beïnvloedt. Je inkomen bepaalt in de eerste plaats hoeveel je kunt lenen.
Een hoger inkomen vergroot je leencapaciteit, maar kijk verder dan alleen dat bedrag. Naast de koopsom komen altijd bijkomende kosten, zoals overdrachtsbelasting en notariskosten, die je zelf moet kunnen dragen.
Maak een realistische berekening van inkomen en vaste lasten, reken de bijkomende kosten mee en bereid je voor. Met duidelijke informatie en goede voorbereiding maak je de slimste keuzes voor je toekomst. Vraag zonodig advies van een financieel adviseur of makelaar zodat je goed voorbereid bent op alle stappen.
Inhoudsopgave
Waarom zijn huizen nu zo gewild bij starters?
Huizen zijn voor starters in 2026 aantrekkelijker geworden door de verwachte gemiddelde loonstijging van 4,1 procent. Dit betekent dat je, als je inkomen meestijgt, een hogere hypotheek kunt krijgen. Zonder deze loonstijging daalt de leencapaciteit door inflatie. De absolute stijging in euro’s is hoger bij een hoger inkomen, waardoor het kopen van een huis toegankelijker wordt voor velen.
Stabiliserende huizenprijzen als kans
Ondanks de hogere leencapaciteit wordt de kans op een huis niet automatisch groter. Dit hangt sterk af van de ontwikkeling van de huizenprijzen. De stabiliteit in de hypotheeknormen, die het Nibud al 25 jaar adviseert voor verantwoorde kredietverstrekking, zorgt voor duidelijkheid. Dit geeft je als starter meer grip op je financiële situatie en maakt vooruitplannen mogelijk. Elk jaar ontvang je als huizenbezitter een brief van je gemeente met de nieuwe WOZ-waarde, die transparantie geeft over de waarde van je woning en bijdraagt aan een stabielere woningmarkt. Bluebird helpt je graag om deze ontwikkelingen naar je persoonlijke situatie te vertalen.
Hoe bepaal je jouw budget voor een eerste woning?
Je budget voor een eerste woning bepaal je door te kijken hoeveel je maximaal kunt lenen. Dat hangt af van je inkomen, eventuele schulden en de actuele hypotheekrentes. Een handige eerste stap is het gebruik van online tools. Voor een precieze berekening is persoonlijk advies echt nodig. Het gaat er namelijk niet alleen om wat je kúnt lenen, maar vooral wat verstandig is om te lenen. Zo woon je straks comfortabel, zonder financiële stress en leg je een stevige basis.
Kosten koper en andere bijkomende uitgaven
Naast de koopsom van de woning krijg je te maken met de zogenaamde kosten koper en andere bijkomende uitgaven. Deze kosten betaal je zelf, je kunt ze niet meefinancieren in je hypotheek. Denk aan overdrachtsbelasting, notariskosten voor de leveringsakte en hypotheekakte en eventuele kosten voor een taxatie of een aankoopmakelaar. Hoewel deze kosten per situatie verschillen, is het slim om ze vooraf goed in kaart te brengen. Wij zorgen ervoor dat je een helder overzicht krijgt van alle financiële aspecten, zodat je precies weet waar je aan toe bent bij het kopen van een huis.
Welke rol speelt de fundering bij de aankoop?
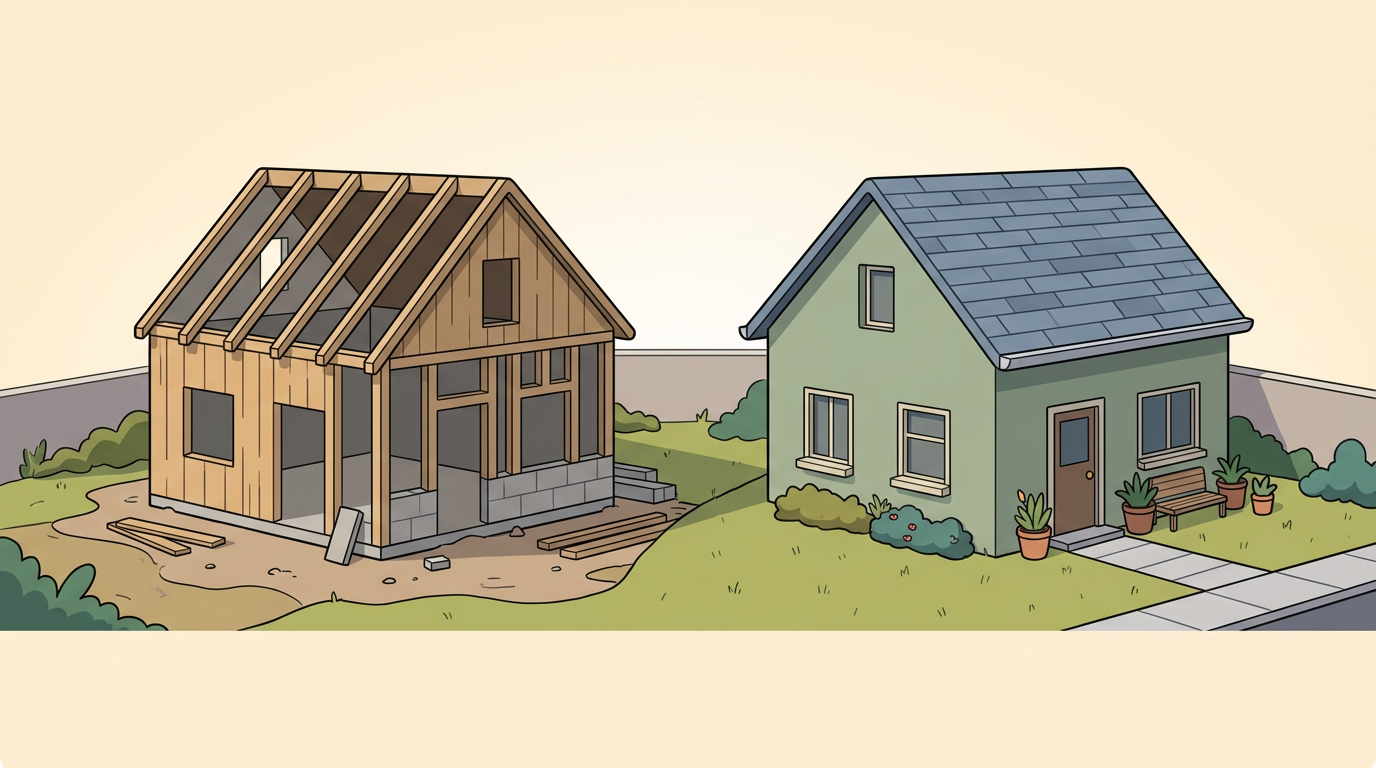
Bij het kopen van een huis is de staat van de fundering belangrijk. Een solide fundering is de basis van elke woning. Als er problemen zijn, kan dit leiden tot hoge kosten en structurele schade. Heb je een huis op het oog, let dan goed op de fundering. De gemeente stelt de WOZ-waarde vast en het Kadaster geeft informatie over verkoopprijzen en markttrends. Voor een goed oordeel heb je vaak specialistische kennis nodig, die verder gaat dan alleen verkoopinformatie.
Controle van de fundering
Om de toestand van de fundering te controleren, kun je verschillende stappen nemen. Dit loket verzamelt vaak informatie over funderingsrisico’s in een bepaald gebied en kan je inzicht geven in bekende problemen. Daarnaast is een bouwkundige keuring aan te raden. Een onafhankelijke bouwkundige inspecteert de fundering en adviseert over de staat, zodat je een weloverwogen beslissing kunt nemen voordat je koopt. Wij maken dit soort zaken graag helder voor je.
Hoe herken je een goede bouwkwaliteit in 2026?
Bij het zoeken naar huizen in 2026 let je op verschillende zaken om bouwkwaliteit te herkennen. Een solide constructie en degelijke materialen zijn de basis, denk aan stevige funderingen, goed geïsoleerde muren en een waterdicht dak. Kijk naar de afwerking van kozijnen, deuren en vloeren. Ze moeten netjes aansluiten en geen tekenen van scheuren of vocht vertonen. Een bouwkundige keuring helpt je hierbij, die geeft een objectief beeld van de staat van de woning. Zo weet je waar je aan toe bent voordat je een grote beslissing neemt over je nieuwe huis.
Het belang van een A of B energielabel
Een A of B energielabel is een sterke indicator van een goede bouwkwaliteit en van investeringen in duurzaamheid. Het label geeft aan hoe energiezuinig een huis is, wat direct verband houdt met isolatie, ventilatie en de aanwezigheid van energiebesparende installaties. Hoewel het hebben van veel zonnepanelen minder rendabel is geworden door terugleverkosten en de afschaffing van de salderingsregeling in 2027, blijft een hoog energielabel belangrijk voor comfort en lagere maandlasten. Bovendien kan een energiezuinige woning gunstiger zijn voor je hypotheek, wat het extra aantrekkelijk maakt om hierop te letten bij de aankoop van een huis.
Welke documenten heb je nodig voor de bank?
Wanneer je droomt van het kopen van een van de vele huizen, vraagt de bank om specifieke documenten om jouw financiële situatie te beoordelen. Denk hierbij aan identiteitsbewijzen, recente salarisstroken en je werkgeversverklaring. Deze papieren geven de geldverstrekker inzicht in je vaste inkomsten en je dienstverband. Ook een overzicht van je huidige leningen en kredieten is van belang, zodat duidelijk is welke financiële verplichtingen je al hebt. Zorg ervoor dat je deze documenten volledig en up-to-date aanlevert om het proces soepel te laten verlopen. Een goede voorbereiding bespaart je tijd en voorkomt onnodige vertragingen bij de aanvraag van je hypotheek.
Specifieke vereisten voor zzp’ers en flexwerkers
Voor zzp’ers en flexwerkers geldt een iets andere aanpak bij het verzamelen van de benodigde papieren. Omdat je inkomen minder vast is dan bij een loondienstverband, vraagt de bank om bewijs van je stabiele inkomsten over de afgelopen jaren. Dit betekent vaak dat je jaarcijfers van de laatste drie boekjaren moet aanleveren, inclusief een winst- en verliesrekening. Wij begrijpen deze specifieke situatie en helpen je graag om de juiste documenten te verzamelen en je aanvraag sterk te presenteren, zodat je ook als ondernemer je kans op een huis kunt benutten.
Hoe richt je een kleine starterswoning slim in?
Een kleine starterswoning richt je slim in door te focussen op functionaliteit, lichte kleuren en multifunctionele meubels, zodat de ruimte groter en rustiger aanvoelt. Denk aan opbergoplossingen die verticaal benut worden, zoals hoge kasten of planken tot aan het plafond, om zo de beschikbare vierkante meters optimaal te benutten. Door slimme keuzes te maken in de indeling en het meubilair, creëer je een comfortabele en efficiënte woonomgeving, van cruciaal belang voor het woongenot in je eerste van de vele huizen.
De buurt en voorzieningen kritisch bekijken
Bij het kiezen van een starterswoning is het slim om niet alleen naar de woning zelf te kijken, maar ook de buurt en voorzieningen kritisch te beoordelen. Loop door de directe omgeving en let op de afstand tot belangrijke faciliteiten zoals supermarkten, openbaar vervoer, parken en eventueel sportgelegenheden. Een prettige en uitgebreide leefomgeving draagt bij aan je woongenot en kan de waarde van je bezit op termijn beïnvloeden, waardoor je een weloverwogen keuze maakt voor je nieuwe plek.
Hoe onderhoud je de buitenkant van nieuwe huizen?
Het onderhoud van de buitenkant van nieuwe huizen vraagt vooral om regelmatige inspectie en preventieve maatregelen. Hoewel nieuwbouw vaak minder direct onderhoud nodig heeft dan oudere panden, is het belangrijk om alert te blijven op kleine veranderingen. Denk aan het controleren van de dakbedekking, gevels en kozijnen op eventuele beschadigingen of slijtage. Een schone buitenkant helpt ook om de levensduur van materialen te verlengen, dus zorg ervoor dat regenafvoeren vrij zijn van bladeren en dat gevels periodiek worden gereinigd. Door dit consequent bij te houden, voorkom je grotere problemen en houd je de woning in optimale staat.
Risicobeheersing door juridische controles
Bij het aankopen van huizen komt ook risicobeheersing door juridische controles kijken, wat cruciaal is om onvoorziene problemen te voorkomen. Je wilt er zeker van zijn dat er geen juridische haken en ogen kleven aan de koop. Denk hierbij aan erfdienstbaarheden, recht van overpad of eventuele bouwvergunningen die ontbreken. Deze controles, vaak uitgevoerd door een notaris of jurist, zorgen ervoor dat alle documenten kloppen en dat je als koper volledig op de hoogte bent van de rechten en plichten die bij de woning horen. Zo koop je met een gerust hart en sta je niet voor verrassingen achteraf.
Wanneer schakel je een aankoopmakelaar in?
Een aankoopmakelaar inschakelen is verstandig wanneer je weinig ervaring hebt met de woningmarkt of als je simpelweg tijd wilt besparen. Deze professional begeleidt je door het hele proces van het zoeken naar geschikte huizen, het bezichtigen ervan en het onderhandelen over de prijs. Een makelaar heeft vaak inzicht in de lokale markt en kan je adviseren over een realistische bieding, zodat je niet te veel betaalt. Bovendien kan een aankoopmakelaar je behoeden voor valkuilen en helpen bij het controleren van belangrijke documenten. Dit geeft je rust en zekerheid bij een van de grootste aankopen in je leven.
Wanneer een aankoopmakelaar inschakelen
Het moment om een aankoopmakelaar in te schakelen is idealiter vroeg in het proces, nog voordat je actief begint te bezichtigen. Zo kan de makelaar je helpen met het formuleren van je zoekcriteria en het bepalen van een realistisch budget, passend bij je financiële mogelijkheden. Sommige makelaars bieden ook deelpakketten aan, mocht je bepaalde stappen zelf willen uitvoeren. Een makelaar kan ook van onschatbare waarde zijn bij het opstellen van de koopovereenkomst en het controleren van ontbindende voorwaarden. Zo zie je weloverwogen beslissingen nemen en met vertrouwen de aankoop van je nieuwe huis tegemoet.
Welke duurzame materialen verhogen de waarde?
Duurzame materialen zijn geen modegril, maar een slimme investering die de waarde van je huis verhoogt. Denk hierbij aan hoogwaardige isolatie, zoals biobased isolatie van hennep of vlas. Dit verlaagt niet alleen je energierekening, maar draagt ook bij aan een gezonder binnenklimaat. Ook zonnepanelen, warmtepompen en goed isolerend glas zijn voorbeelden van duurzame toepassingen. Ze maken een woning aantrekkelijker en scoren goed bij potentiële kopers. Kopers kijken steeds kritischer naar het energielabel en de ecologische voetafdruk van een huis. Investeringen in duurzaamheid verdienen zich daarom vaak terug, zowel in comfort als financieel. Het is een duidelijk signaal dat je huis klaar is voor de toekomst.
Het controleren van kitranden en goten
Naast grote duurzame aanpassingen is het controleren van kitranden en goten een klein, maar belangrijk onderdeel van woningonderhoud. Indirect draagt dit bij aan duurzaamheid en het behoud van de waarde. Goede kitranden voorkomen vochtproblemen en tocht. Dit gaat energieverlies tegen en verlengt de levensduur van bouwmaterialen. Verstopte of lekkende goten kunnen leiden tot waterschade aan gevels en fundering, met kostbare reparaties als gevolg. Regelmatige inspectie en onderhoud van deze details zorgen ervoor dat je huis in optimale staat blijft, de energielasten laag houdt en onnodige verspilling van materialen of energie voorkomt. Dit verbetert de staat en verhoogt de meerwaarde van je woning.
Wat zijn de eerste stappen bij een bezichtiging?
Voordat je een huis bezichtigt, is het slim om je goed voor te bereiden. Denk na over wat je écht zoekt in een woning en in welke buurt. Maak een checklist met de belangrijkste punten, zoals de staat van onderhoud, de indeling en eventuele gebreken die je zelf al kunt spotten. Kijk ook kritisch naar de directe omgeving; is er genoeg parkeergelegenheid, zijn er voorzieningen in de buurt en voelt het veilig? Deze voorbereiding helpt je om tijdens de bezichtiging gerichter te kijken en de juiste vragen te stellen, om zo tot een goed onderbouwde keuze te komen over potentiële huizen.
Isolerend glas en energiekosten
Let tijdens de bezichtiging ook op details die bijdragen aan het wooncomfort en de energiekosten, zoals het soort glas. Hoogwaardig isolerend glas heeft een hogere isolatiewaarde dan standaard glas. Dit houdt warmte beter binnen tijdens koude dagen en buiten tijdens warme dagen. Dit kan helpen om energiekosten te verminderen en draagt bij aan een aangenaam binnenklimaat. Vraag naar specifieke prestaties of energielabels, want dit is een belangrijk aspect voor de lange termijn. Vraag tijdens de bezichtiging of er isolatieglas aanwezig is en welk type. Een energiezuinig huis is niet alleen goed voor je portemonnee, maar ook voor het milieu.
| Onderdeel | Bedrag / detail | Toelichting |
|---|---|---|
| Verwachte loonstijging in 2026 | 4,1% | voor starters |
| Extra leencapaciteit bij inkomen €100.000 | €15.500 | hogere hypotheek |
Conclusie huizen
Het kopen van je eerste huis is een belangrijke stap, vol nieuwe informatie en beslissingen. Je hebt gelezen dat de verwachte loonstijging in 2026 je leencapaciteit kan vergroten en dat bijkomende kosten een cruciale rol spelen in je totale budget. Ook de staat van de fundering en een goed energielabel zijn bepalend voor de waarde en kosten van je woning. Voor zzp’ers vraagt de hypotheekaanvraag om specifieke documenten. Al deze aspecten bepalen samen je mogelijkheden op de huizenmarkt. Wil je helderheid in dit complexe proces? Bluebird Hypotheekadvies helpt je graag met eerlijk en transparant advies, zodat je met vertrouwen de juiste keuzes maakt voor jouw nieuwe huis.